Taksitle Telefon Almanın 4 Yolu: Kredi Kartı, Kredi, Operatör ve Senet
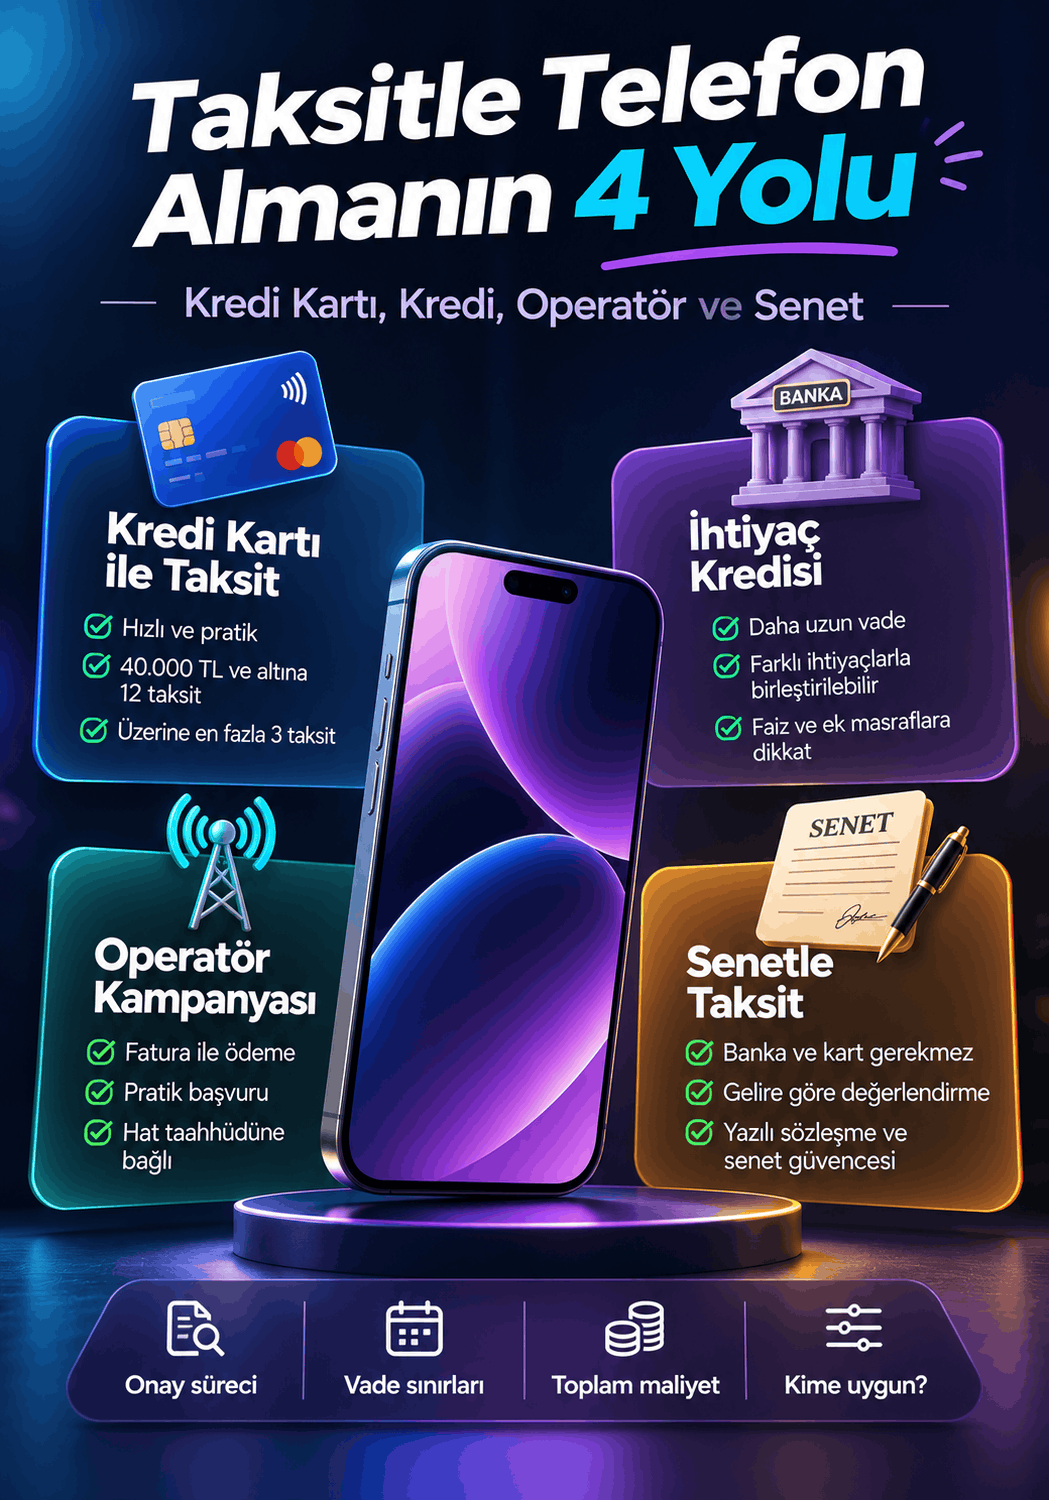
Telefonu taksitle almak isteyen birinin önünde dört yol var: kredi kartı, ihtiyaç kredisi, operatör kampanyası ve senet. Her birinde onayı kim veriyor, vade neye bağlı, ödeme nereye yapılıyor ve nerede dikkat etmek gerekiyor? Tek tabloda karşılaştırdık.
"Taksitle telefon" dediğimizde çoğumuzun aklına önce kredi kartı gelir. Oysa bugün bir telefonu aylara bölerek almanın dört yaygın yolu var ve her birinin işleyişi, maliyeti ve riski birbirinden epey farklı. Bu yazıda dördünü de aynı sorularla ele alıyoruz: Onayı kim veriyor? Vade neye bağlı? Ödeme nereye yapılıyor? Nerede dikkatli olmak gerekiyor?
Satıcı olarak tarafsız olmadığımızı baştan söyleyelim. Ama size uymayan bir yolu önermek kimsenin işine yaramaz; bu yüzden her yöntemin kime gerçekten uygun olduğunu da açıkça yazdık.
1. Kredi kartıyla taksit
En bilinen yol. Telefonu kartınızla alırsınız, banka bedeli satıcıya öder, siz de taksitleri kart ekstrenizle bankaya ödersiniz.
- Onayı kim veriyor? Kartınızı veren banka. Kartınız ve yeterli boş limitiniz varsa ayrıca onay beklemezsiniz.
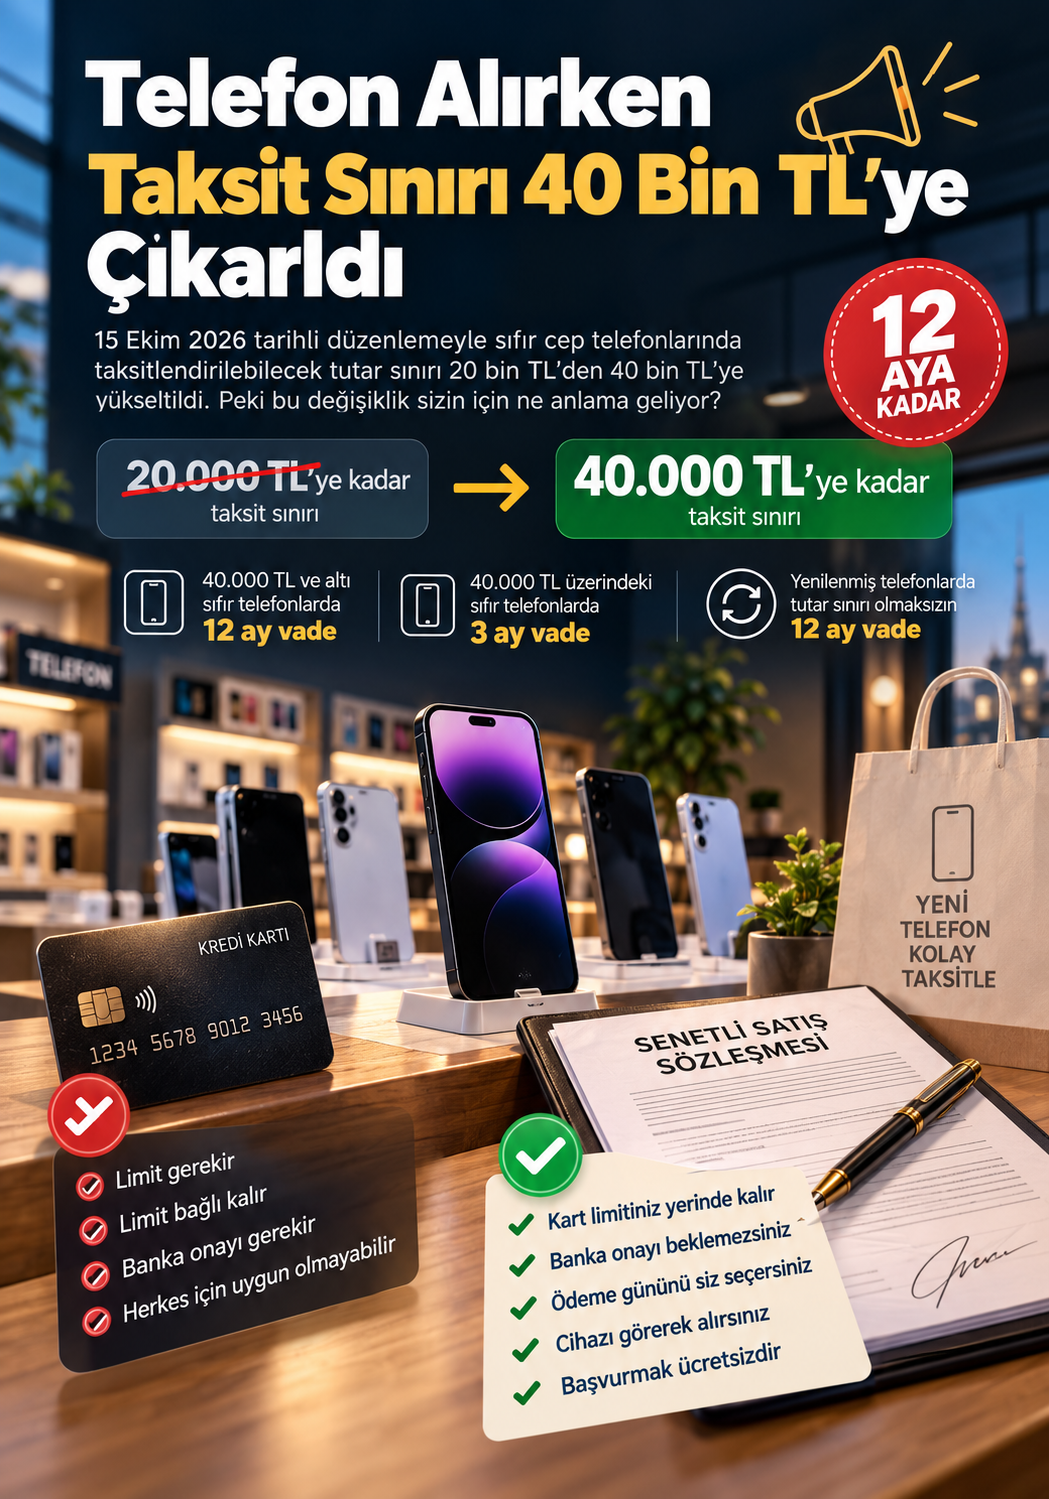
- Vade neye bağlı? Yasal sınırlara. 15 Ekim 2026'dan bu yana fiyatı 40 bin TL ve altındaki sıfır telefonlar kartla en fazla 12 taksite, 40 bin TL'nin üzerindekiler en fazla 3 taksite bölünebiliyor.
- Dikkat: Telefonun tamamı alışveriş anında limitinizden düşer ve taksitleri ödedikçe yavaş yavaş geri açılır. Aylarca kartınızın önemli bir kısmı meşgul kalır.
Kural değişikliğinin ayrıntısını telefonda kredi kartı taksit sınırı yazımızda anlattık.
2. İhtiyaç kredisi
Bankadan nakit kredi çekip telefonu peşin almak da bir yol. Bu durumda taksitleriniz telefona değil, krediye aittir.
- Onayı kim veriyor? Banka; kredi notunuza, gelirinize ve mevcut borçlarınıza bakarak.
- Vade neye bağlı? Bankanın teklifine ve tüketici kredilerindeki yasal vade sınırlarına.
- Dikkat: Faizin yanında KKDF ve BSMV gibi vergiler, varsa dosya masrafı ve sigorta da maliyete eklenir. Karşılaştırırken aylık taksite değil, toplam geri ödeme tutarına bakın.
Kredi notu yüksek, düzenli geliri olan ve aynı krediyle başka ihtiyaçlarını da karşılamak isteyen biri için mantıklı olabilir. Kredi notu düşükse genellikle ilk kapanan kapı budur.
3. Operatör kampanyası
Mobil operatörler cihazı faturalı bir hatla birlikte satar; cihaz taksitleri her ay faturanıza eklenir.
- Onayı kim veriyor? Operatör. Faturalı hat ve cihaz kampanyalarında operatörler de kredi geçmişinize bakabilir.
- Vade neye bağlı? Kampanyanın taahhüt süresine.
- Dikkat: Cihaz, hat taahhüdüne bağlıdır. Taahhüt bitmeden hattı iptal eder ya da başka operatöre taşırsanız kalan cihaz taksitleri ve kampanya indirimleri tek seferde istenebilir. Ayrıca belirli bir tarifeyi taahhüt süresince kullanmayı kabul etmiş olursunuz.
Zaten o operatörden memnunsanız ve hattınızı değiştirmeyi düşünmüyorsanız pratik bir seçenektir. Operatörünüzü özgürce değiştirmek istiyorsanız bağlayıcılığı ağır gelebilir.
4. Senetle taksit
Araya banka ya da operatör girmez. Telefonu satıcıdan alırsınız, bedelini satıcıya aylık senetlerle ödersiniz. Satış yazılı bir sözleşmeyle yapılır ve her taksit için ayrı bir senet düzenlenir.
- Onayı kim veriyor? Satıcı. Başvuruda mesleğiniz ve ne kadar süredir çalıştığınız, aylık net geliriniz ve gelir kaynaklarınız, hane geliriniz ve hanenizdeki kişi sayısı, kira durumunuz, SGK kaydınız ve açık icra takibiniz olup olmadığı beyan edilir; onay, giderlerinizden sonra kalan gelirin aylık senedi rahatça karşılayıp karşılamadığına bakılarak verilir. Kredi kartı ya da banka onayı gerekmez.
- Vade neye bağlı? Satıcının sunduğu seçeneklere. Senetli satışlar da mevzuata tabidir ve vade sürelerini düzenleme yetkisi Ticaret Bakanlığı'ndadır. Ciddi bir satıcı vade seçeneklerini ve her senedin tutarını sözleşmesinde açıkça yazar.
- Dikkat: Senet bağlayıcı bir ödeme taahhüdüdür. Senetlerin nama yazılı olması, her taksit için ayrı düzenlenmesi ve tutarların sözleşmedeki ödeme planıyla aynı olması gerekir. Boş ya da tutarı yazılmamış senet imzalamayın.
Düzenli ve yeterli bir geliri olan, aylık senedi giderlerinden sonra rahatça karşılayabilecek biri için en sade yoldur: kart limitini bağlamak istemeyenler, geçmişteki bir dönem yüzünden kredi notu düşük kalıp bankadan onay alamayanlar ya da telefonunu görerek ve imzalayarak teslim almak isteyenler. Düzenli bir geliri olmayan ya da bütçesi zaten sıkışık olan biri için ise doğru yol değildir. Senedin hukuki tarafını senet nedir, nasıl işler rehberimizde ayrıntılı anlattık.
Dört yol, tek tabloda
| Konu | Kredi kartı | İhtiyaç kredisi | Operatör | Senet |
|---|---|---|---|---|
| Onayı veren | Banka (kart ve limit yeterliyse) | Banka | Operatör | Satıcı |
| Kredi kartı gerekir mi? | Evet | Hayır | Hayır | Hayır |
| Neye bakılır? | Kart ve boş limit | Kredi notu ve gelir | Kredi geçmişi | Beyan edilen gelir, giderler ve icra durumu |
| 40 bin TL üstü telefonda vade | En fazla 3 ay | Kredi vadesine göre | Taahhüde göre | Satıcının sözleşmesine göre |
| Ödeme nereye? | Kart ekstresi | Banka hesabından otomatik | Operatör faturası | Satıcıya, ödeme planına göre |
| Başka neye bağlı? | Kart limiti aylarca meşgul | Faiz, vergi ve masraflar | Hat taahhüdü | Senet bağlayıcıdır |
Hangisi size uygun?
Kendinize şu soruları sorun:
- Kartım var mı ve telefonun tamamı kadar boş limitim var mı? Varsa ve telefon 40 bin TL'nin altındaysa kart taksidi çoğu zaman en hızlı yoldur. Limitinizi bağlamak istemiyorsanız ya da telefon bu tutarın üzerindeyse diğer yollara bakın.
- Kredi notum ne durumda? İyi durumdaysa kredi ve operatör seçenekleri açıktır. Değilse kredi notu düşükken taksitle telefon yazımız size hangi kapıların açık kaldığını anlatır.
- Aylık taksit, giderlerimden sonra kalan gelirime rahatça sığıyor mu? Kira, faturalar ve diğer sabit giderlerinizi düştükten sonra taksit hâlâ rahat görünmüyorsa, yöntem ne olursa olsun daha düşük bir aylık tutar seçin ya da bir süre bekleyin.
- Hattıma bağlanmak istiyor muyum? İstemiyorsanız operatör kampanyası size uymayabilir.
- Toplamda ne ödeyeceğim? Hangi yolu seçerseniz seçin aylık tutara değil, toplam tutara bakın ve bunu yazılı olarak görmeden imza atmayın.
Son söz
Dört yolun hiçbiri herkes için doğru değil. Kart taksidi hızlıdır ama limit ister ve pahalı telefonlarda vadeyi üç aya indirir. Kredi esnektir ama banka onayına ve ek maliyetlere bağlıdır. Operatör pratiktir ama sizi hatta bağlar. Senet bankaya ve karta ihtiyaç duymaz ama imzaladığınız her senet bir taahhüttür. Doğru seçim, cüzdanınızda ne olduğuna ve önümüzdeki aylarda ne kadar esneklik istediğinize bağlı.
Senetle almayı düşünüyorsanız yöntemin tamamını senetle telefon sayfamızda, iPhone modellerinin vadeye göre aylık senet tutarlarını senetle iPhone sayfamızda bulabilirsiniz.